Impôts : comment calculer son patrimoine, déclarer et régler son ISF 2013
L’ISF concerne les personnes dont le patrimoine est supérieur à 1,3 million d’euros. Les modalités changent encore cette année. Explications.
L’ISF (Impôt Sur la Fortune) concerne les personnes dont le patrimoine est supérieur à 1,3 million d’euros. Le mode et la date de déclaration dépendent de la valeur du patrimoine détenu.
Qui est concerné ?
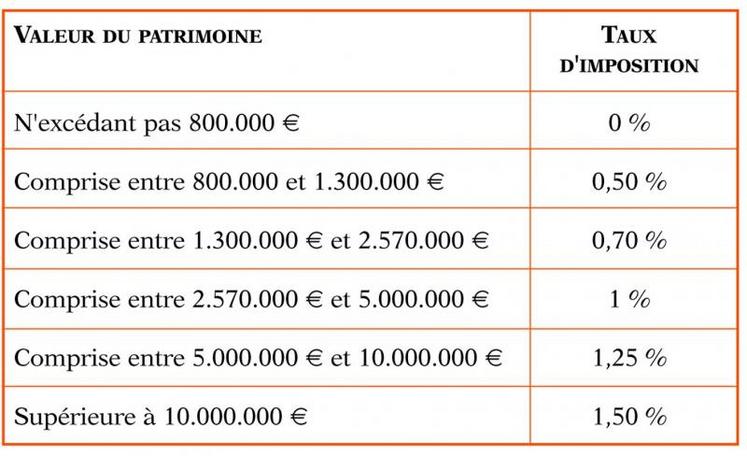
Les personnes détenant plus de 1,3 million de patrimoine taxable, sont concernés par l’ISF. La valeur de leur patrimoine retenu pour le calcul est celle évaluée au 1er janvier 2013. En fait, le nouveau barème progressif, taxe le patrimoine entre 0,50 % et 1,50 %. Le seuil de déclenchement du paiement de l'impôt reste fixé à 1,3 million d’euros, mais le patrimoine des personnes concernées est imposé à partir de 800 000 € (voir tableau). La réduction pour enfant à charge a été supprimée.
Par exemple, vous disposez d'un patrimoine taxable de 1,5 million : vous dépassez le seuil de déclenchement de 1,3 million d'euros et êtes donc assujetti à l'ISF. Mais, le barème s'applique dès 800 000 euros.
En clair, 0,50 % sur 500 000 euros (1 300.000 - 800 000), soit 2 500 euros puis 0,750% sur 200 000 euros, soit 1 400 euros, soit au total 3 900 €.
Quels biens imposés ?
Il s’agit des biens quelle que soit leur nature, tels qu’immeubles bâtis (à usage agricole, industriel, commercial, artisanal, d’habitation,...), non bâtis (terrains, terres, bois, forêts...) et mobilier (voitures, comptes courants, comptes sur livret, actions et obligations, créances et contrats d’assurances vie…). En revanche, les biens grevés d’un usufruit doivent être compris dans le patrimoine de l’usufruitier pour leur valeur en toute propriété.
Quels biens exonérés ?
Les biens exonérés sont les suivants :
- Les biens professionnels "nécessaires à l’exercice à titre principal, tant par le propriétaire que par le conjoint de celui-ci, d’une profession agricole, artisanale, commerciale, industrielle, ou libérale (terres, cheptel vif et mort d’une exploitation agricole), que ce soit dans le cadre individuel ou sociétaire. En ce qui concerne les parts ou actions de société de capitaux soumises à l’IS, elles sont exonérées à la condition que le propriétaire exerce dans la société, à titre principal, des fonctions de dirigeant, et que la société ait une activité commerciale, industrielle, agricole...
- Les biens ruraux et les parts de groupements fonciers agricoles donnés à bail à long terme (plus de 18 ans) consentis par le bailleur à son conjoint, à leurs ascendants ou descendants ou leurs conjoints respectifs, ou à leurs frères ou sœurs sont totalement exonérés.
Lorsque le bail bénéficie à des co-preneurs comprenant l’une des personnes précitées, l’exonération s’applique à hauteur de la part de cette personne. Par contre, si ces dernières conditions ne sont pas remplies (louées à un tiers) l’exonération est partielle à concurrence des 3/4 de la valeur des biens ruraux lorsque celle-ci n’excède pas 101 897 €, et à concurrence de la moitié de leur valeur au-delà de cette limite.
- Les bois et forêts et les parts de groupements forestiers sont exonérés, sous certaines conditions, pour les 3/4 de la valeur vénale.
- Les objets d’arts ou de collection, les droits de propriété littéraire ou artistique, ainsi que les droits de propriété industrielle ne sont pas compris dans l’assiette de l’ISF.
Quelles charges déductibles ?
Les dettes grevant le patrimoine peuvent être déduites de la valeur brute des biens imposables à l’ISF. Il s’agit essentiellement des emprunts immobiliers (capital restant dû), des découverts bancaires, des dépôts de garantie reçus par les locataires, des factures de prestataire antérieures au 1er janvier et acquittées après cette date, de l’impôt sur le revenu, des taxes foncières, d’habitation, de la CSG, impôt ISF. Les dettes liées à des biens exonérées ne peuvent plus être déduites. Cette restriction concerne les dettes relatives aux biens professionnels et à la nue-propriété de biens démembrés.
Quand et comment déclarer ?
Si vous possédez un patrimoine net taxable compris entre 1,3 million et 2,57 millions, la déclaration sera à faire avec le formulaire 2042 C le 27 mai au plus tard. Par internet ce peut être jusqu'au 3, 7 ou 11 juin, selon le département. Vous recevrez en août un avis d'imposition avec le montant de l'ISF à payer pour le 16 septembre au plus tard. Lors du dépôt de la déclaration papier n° 2042 C, vous ne devez joindre aucune annexe ni justificatif. Mais vous avez intérêt à les conserver en cas de contrôle.
Si votre patrimoine est supérieur ou égal à 2,57 millions d'euros, vous devrez souscrire une déclaration ISF normale (n° 2725 K ou 2725) ou simplifiée (n° 2725 SK) avec ses annexes et justificatifs. Dans ce cas la date limite de dépôt de la déclaration ISF, accompagnée de son paiement, est fixée au 17 juin 2013.
Les décotes possibles
La résidence principale bénéficie toujours de l’abattement de 30 %. Par contre, pas d’abattement pour les résidences secondaires. Selon les contraintes générées par un bail d’habitation, une décote de 10 % peut s’appliquer aux meublés et 30 % aux biens soumis à la loi de 1948.
Pour les immeubles démembrés, les abattements peuvent aller jusqu’à 30 % pour un immeuble occupé par le nu propriétaire ou l’usufruitier.
Une décote sur les parts de SCI peut s’appliquer jusqu’à 20 % en fonction des clauses statutaires, notamment celles qui limitent la liquidité.